Les Européens perdent en moyenne 294 euros de pouvoir d’achat pour chaque tranche de 10 000 euros qu’ils conservent en banque, selon une étude de Revolut, qui révèle que 6 300 milliards d’euros sont stockés dans des dépôts à faible rendement dans 20 pays de l’UE, à un moment où Bruxelles tente d’injecter cet argent sur les marchés des capitaux.
Ne rien faire de son épargne a un prix, et de nouveaux chiffres le chiffrent.
Revolut a publié la semaine dernière son indice européen de drainage des richesses, combinant une enquête auprès de 20 007 adultes dans 20 États membres avec des données officielles sur les dépôts et l’inflation, et le tableau qu’il dresse est celui d’un continent dont les ménages s’appauvrissent tranquillement tout en restant assis sur leur argent.
Dans 12 des 20 marchés inclus dans l’étude, les taux de dépôt moyens à un an ne parviennent pas à suivre le rythme de l’inflation.
Dans l’ensemble de l’échantillon, les dépôts paient en moyenne 2,76 % contre une inflation de 2,94 %, ce qui signifie que même les épargnants qui bloquent leur argent perdent du terrain en termes réels.
Inertie, confusion et fatigue des applications
Le coût d’opportunité est supérieur à la perte due à l’inflation.
En comparaison avec le rendement annualisé sur dix ans de 9,06 % de l’ETF MSCI Europe, Revolut calcule que les ménages renoncent en moyenne à 638 € pour 10 000 € chaque année en restant en espèces.
À l’échelle des 6 300 milliards d’euros, cela représente 422 milliards d’euros par an de capital de croissance qui ne parviennent pas aux entreprises européennes.
La raison pour laquelle les épargnants restent sur place se résume à trois choses.
Les deux tiers n’ont jamais changé de banque pour bénéficier d’un meilleur taux, 26 % déclarant simplement préférer leur banque existante, 18 % considérant la différence comme négligeable et 15 % ne sachant pas où chercher.
Près de la moitié, soit 46 %, évaluent mal leurs rendements corrigés de l’inflation, et 19 % ignorent que l’inflation affecte leur trésorerie. Plus de la moitié utilisent plusieurs applications financières, et parmi celles-ci, 45 % déclarent que la fragmentation entrave activement l’investissement.
Pire encore, un Européen sur cinq ne dispose d’aucune épargne.
Si l’inertie est si profonde, la question évidente est de savoir si de meilleurs produits peuvent la surmonter ou si quelque chose de plus énergique est nécessaire, comme l’adhésion automatique utilisée pour augmenter la participation aux retraites.
Rolandas Juteika, responsable de la richesse et du commerce chez Revolut, rejette cette approche.
Cependant, sa société, qui compte plus de 80 millions de clients, a un intérêt commercial évident dans la réponse, car elle vend les produits d’investissement que les Européens devraient, selon l’étude, utiliser, et rapporte que les investisseurs particuliers actifs dans l’UE sur sa plateforme ont augmenté de 56 % sur un an.
Parmi ceux qui n’investissent pas, l’enquête révèle que le risque perçu était le principal obstacle pour 29 % et le manque de connaissances pour 27 %.
« L’inscription forcée ne s’attaque pas aux causes profondes de l’inertie : le risque perçu (29 %) et le manque de connaissances (27 %) », a déclaré Juteika à L’Observatoire de l’Europe, ajoutant qu' »avec notre premier investissement médian dans l’UE à seulement 18 euros, nous constatons par nous-mêmes que l’abaissement de la barrière à 1 euro donne naturellement aux consommateurs les moyens d’agir ».
À la question de savoir si le fait de regrouper les services bancaires, l’épargne et l’investissement dans une seule application réduit réellement la fragmentation ou s’il les déplace simplement ailleurs, Juteika a répondu que la différence était structurelle.
La consolidation de ces fonctions « supprime le mur administratif entre le salaire, l’épargne et les marchés des capitaux », a-t-il déclaré.
Un continent divisé en trois
Les tendances régionales sont frappantes.
L’Europe centrale et orientale est confrontée aux écarts les plus importants entre l’inflation et les taux de dépôt, menés par la Bulgarie avec 2,3 %, la Slovaquie avec 1,7 % et la Lituanie avec 1,3 %. Pourtant, c’est là-bas que l’appétit pour investir de petites sommes est le plus élevé, avec 51 % en Bulgarie et en Roumanie prêts à se lancer.
L’Europe occidentale et méridionale détient les plus grandes réserves de liquidités inutilisées, avec l’Allemagne avec 1 900 milliards d’euros et la France avec 588 milliards d’euros, et est confrontée à un déficit d’opportunités de 6 à 7 %.
L’Europe du Nord a des taux de dépôt qui correspondent largement à l’inflation, mais c’est en Europe du Nord que la sensibilisation est la plus faible, avec moins de 40 % des personnes interrogées au Danemark et en Suède comprenant l’impact de l’inflation sur la richesse à long terme.
Bruxelles veut que le même argent soit transféré
Les conclusions atterrissent au milieu d’un débat politique en direct.
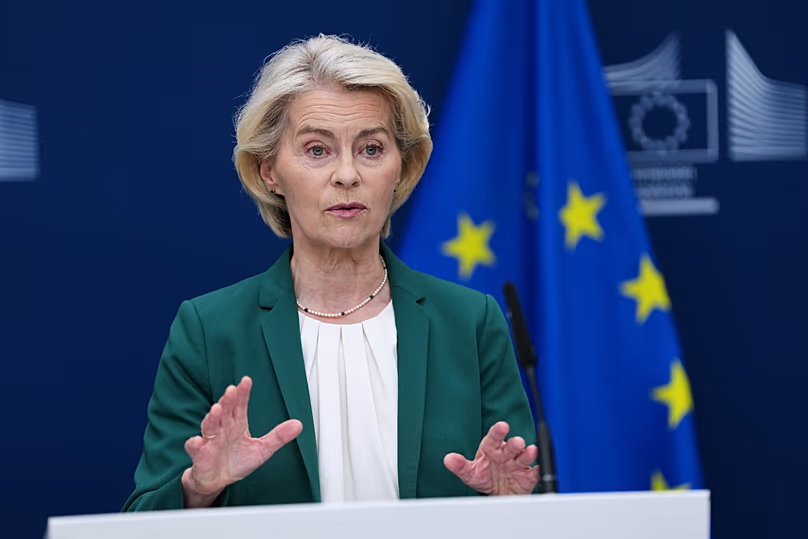
S’adressant aux chefs d’entreprise français à Paris le mois dernier, la présidente de la Commission européenne, Ursula von der Leyen, a tenu des propos presque identiques, décrivant les dépôts inutilisés comme un problème de compétitivité européenne plutôt que de finances personnelles.
« En Europe, il n’y a pas de pénurie de technologie ni d’économies », a déclaré von der Leyen, ajoutant qu' »il y a toujours un manque de capacité pour développer les entreprises européennes ».
Les entreprises qui démarrent en Europe partent trop souvent pour trouver des financements, a-t-elle ajouté, déplaçant leur centre de gravité ou étant rachetées purement et simplement.
« L’Europe a des économies. Et malheureusement, ces économies restent inutilisées », a-t-elle poursuivi.
« Aujourd’hui, 10 000 milliards d’euros d’épargne des ménages sont conservés sur des comptes bancaires. Et une grande partie de l’épargne européenne est investie en dehors de notre continent. L’Europe doit désormais mettre cette épargne au service de ses entreprises. C’est l’objectif de l’Union de l’épargne et des investissements. »
Les 10 000 milliards d’euros de la Commission et les 6 300 milliards d’euros de Revolut mesurent des choses différentes.
Le chiffre de la Commission couvre l’épargne des ménages détenue sur des comptes bancaires dans l’ensemble de l’UE, tandis que Revolut ne prend en compte que les dépôts liquides sur les 20 marchés étudiés, ce qui exclut sept États membres.
L’arithmétique derrière l’intérêt de Bruxelles est simple.
Le rapport Draghi évalue les besoins d’investissement supplémentaires de l’Europe entre 750 et 800 milliards d’euros par an d’ici 2030 pour financer la numérisation, l’énergie, la défense et les infrastructures, une somme que les États membres ne peuvent pas réunir par l’emprunt.
La dette publique s’élevait à 82,9 % du PIB de l’UE au premier trimestre de cette année et à 88,9 % dans l’ensemble de la zone euro, selon Eurostat. Si l’argent ne vient pas des gouvernements, il doit venir d’ailleurs.
L’Union de l’épargne et des investissements, adoptée comme stratégie en mars 2025 et supervisée par la commissaire aux services financiers Maria Luís Albuquerque, en est le véhicule.
Il ne s’agit pas d’un mécanisme permettant de toucher aux dépôts de quiconque et ne confère aucun pouvoir pour le faire.
Au lieu de cela, il fonctionne par le biais d’incitations et de plomberie avec une recommandation sur les comptes d’épargne et d’investissement offrant aux épargnants de détail un accès simple aux marchés des capitaux, une révision du produit de retraite paneuropéen sur lequel le Conseil a adopté une position en juin, des règles sur la titrisation, des changements dans la manière dont les banques et les assureurs peuvent investir et une surveillance plus approfondie.
« Ensemble, ces mesures pourraient débloquer jusqu’à 470 milliards d’euros d’investissements supplémentaires », a déclaré von der Leyen.
Juteika soutient l’effort mais voit une pièce manquante.
« Il est important que l’UE puisse s’appuyer sur un marché unique unifié, piloté par les principes d’une banque et d’une finance ouvertes, permettant aux citoyens d’avoir une vue d’ensemble de leur situation financière, de bénéficier de l’innovation et de déplacer les capitaux de manière transparente », a-t-il déclaré à L’Observatoire de l’Europe, ajoutant que « même si la politique rattrape son retard, nous comblons déjà cet écart dans les 27 États membres ».
Tout le monde n’est pas à l’aise. Les critiques soutiennent qu’une Commission confrontée à un déficit de financement de cette ampleur a un intérêt évident à influencer la destination de l’argent des ménages, et qu’une supervision harmonisée concentre l’autorité à Bruxelles sur les décisions auparavant laissées aux régulateurs nationaux et aux épargnants individuels.
Le calendrier est serré et von der Leyen a déjà signalé qu’elle n’attendrait pas tout le monde.
« Nous devons maintenant parvenir à un accord, avant la fin de l’année, idéalement avec l’ensemble des 27 États membres. Mais si cela ne fonctionne pas, si nécessaire nous le ferons avec ceux qui sont prêts », a-t-elle déclaré.