La hausse des coûts d’emprunt et l’incertitude politique mettent les finances de la France sous pression. Oxford Economics prévient qu’un choc grave sur le marché obligataire pourrait plonger la France et l’Italie dans la récession en 2027, même si une crise de la dette reste en dehors de sa prévision centrale.
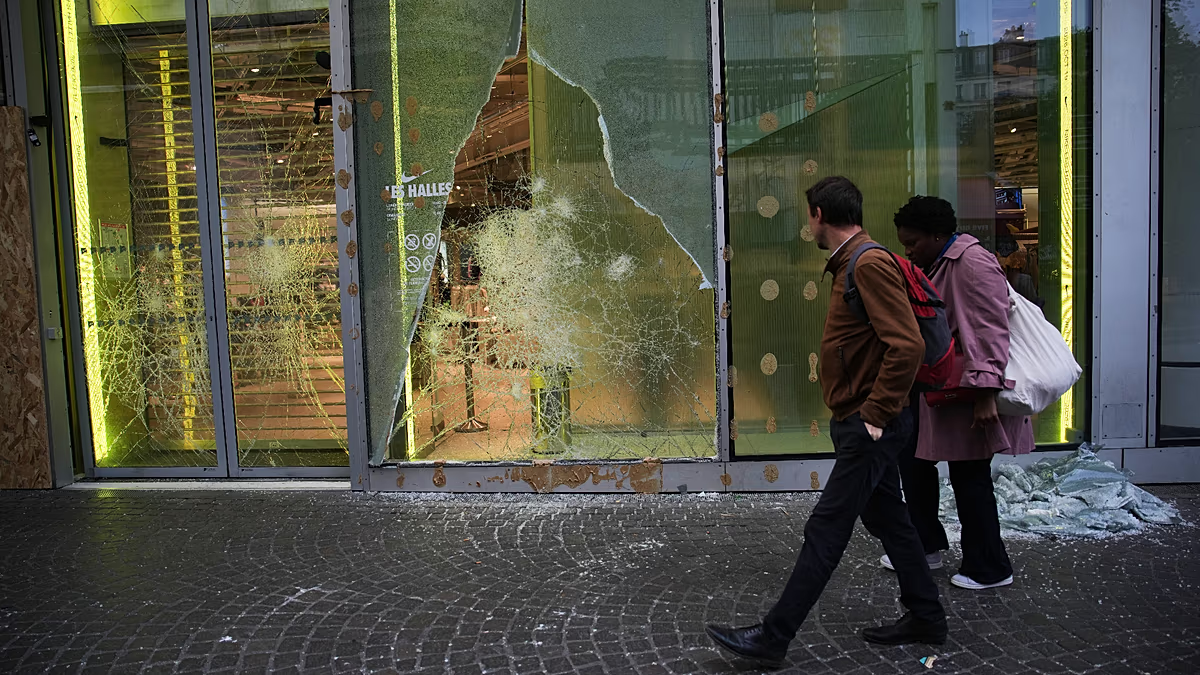
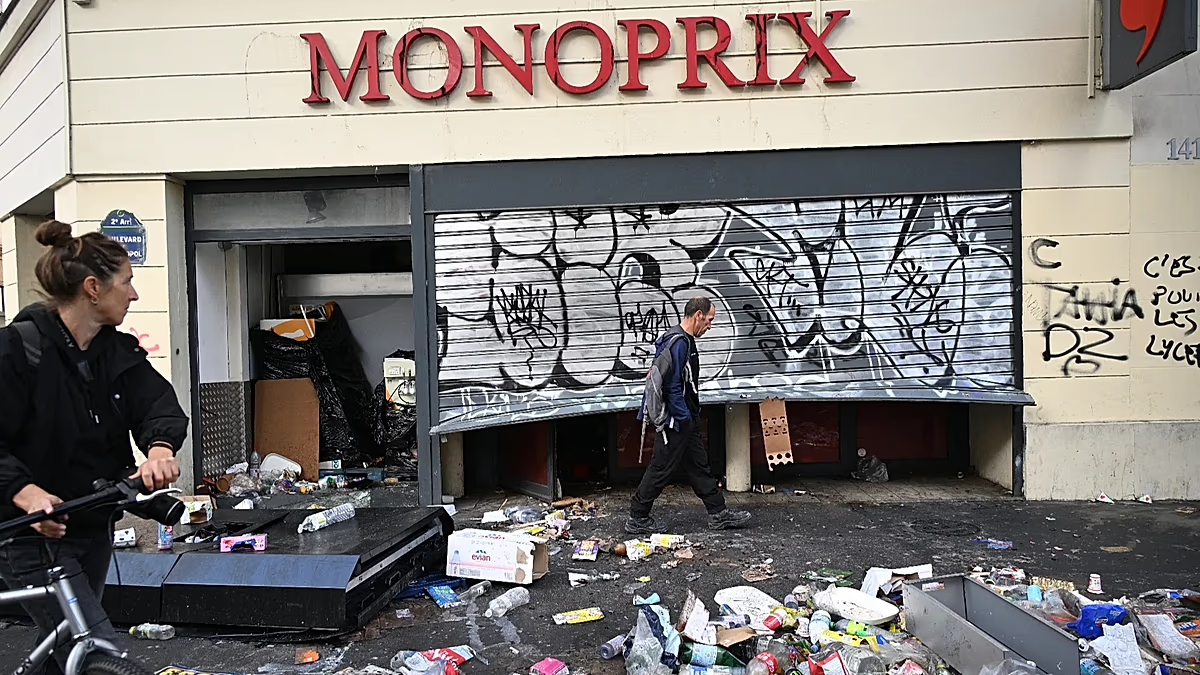
La deuxième économie de la zone euro a vu ses rendements obligataires augmenter encore lundi, à la suite de violentes manifestations de rue dans le pays ce week-end.
Le rendement des obligations d’État françaises à 10 ans oscillait autour de 4,9 % lundi, proche de son plus haut niveau depuis plus de deux décennies, les investisseurs exigeant une prime plus élevée pour la détention de la dette française. Les manifestants exigent des mesures face à la hausse du coût de la vie et au déclin des services publics, y compris l’éducation.
Les troubles ajoutent à la pression sur le gouvernement alors qu’il se bat pour faire adopter son budget 2027 par l’intermédiaire d’une Assemblée nationale profondément divisée, la chambre basse du Parlement français.
Le défi immédiat consiste à adopter un budget crédible qui rassure les investisseurs avant l’élection présidentielle du printemps 2027. Mais le rétablissement de la confiance dépendra également de la capacité de la prochaine administration à s’engager à améliorer les finances publiques sur plusieurs années.
Qu’est-ce qui alimente les inquiétudes des investisseurs ?
La France affiche l’un des taux d’endettement public les plus élevés de l’UE, à 119 % du PIB, selon les derniers chiffres de l’INSEE, l’office national des statistiques. À cela s’ajoute une prévision du gouvernement d’un déficit de 5,4 % du PIB en 2026. La dette publique s’élevait à 3 596 milliards d’euros fin juin 2026.
Le coût du service de cette dette a fortement augmenté. Le gouvernement prévoit que le paiement des intérêts de la dette publique s’élèvera à 91 milliards d’euros en 2027, contre 79,2 milliards d’euros cette année, soit une augmentation de près de 12 milliards d’euros.
L’accélération de l’inflation et la faiblesse de la croissance menacent d’affaiblir les recettes fiscales et d’accroître encore le déficit et la dette.
La situation budgétaire actuelle laisse donc peu de marge au gouvernement pour répondre aux demandes des manifestants par un autre programme de dépenses important, sur le modèle de l’approche « quoi qu’il en coûte » du président français Emmanuel Macron lorsque la pandémie a frappé le pays.
Le gouvernement fait face à des pressions pour réduire le déficit et s’engager à réaliser des économies durables afin de calmer les tensions sur le marché obligataire. Si les coûts d’emprunt continuent d’augmenter, la dette de la France pourrait devenir de plus en plus difficile à contrôler.
Et une crise qui s’aggraverait pourrait également toucher d’autres grandes économies de la zone euro, comme l’Italie.
Comment les problèmes d’endettement de la France pourraient affecter l’Italie
En modélisant l’impact des turbulences obligataires en France, avec une certaine contagion à d’autres pays très endettés de la zone euro, Oxford Economics a constaté que l’Italie serait particulièrement vulnérable car elle combine une croissance lente, un endettement élevé et des investissements sensibles au resserrement des conditions financières.
L’écart entre le rendement des obligations d’État à 10 ans d’un pays et son équivalent allemand est un critère clé pour mesurer les inquiétudes du marché. Le spread actuel – le rendement supplémentaire que les investisseurs souhaitent détenir sur la dette française plutôt que sur la dette allemande – s’est élevé à environ 145 points de base (pdb). Ce chiffre reste légèrement inférieur au sommet atteint au début du mois, qui était le plus élevé depuis la crise de la dette de la zone euro de 2011-2012.
Oxford Economics présente une situation de référence et deux scénarios défavorables. Son scénario de référence suppose que l’écart de taux de la France reste inférieur à 200 points de base avant l’élection présidentielle d’avril 2027 et se rétrécit par la suite. Il continue de considérer une crise de la dette française comme une issue improbable mais potentiellement dommageable, plutôt que comme sa prévision centrale.
Les deux scénarios défavorables combinent des coûts d’emprunt plus élevés et une baisse de la confiance des entreprises et des consommateurs. Dans le scénario modéré, le spread français s’élargit à 250 points de base contre environ 140 points de base lors de la publication du rapport le 15 octobre. Dans le scénario sévère, il atteint 400 points de base.
La France et l’Italie entreraient en récession en 2027 dans le scénario sévère. La Belgique connaîtrait également une hausse de ses coûts d’emprunt, tandis que l’Espagne, le Portugal et la Grèce seraient confrontés à des rendements obligataires plus élevés mais à moins de dommages économiques, aucune des trois économies ne se contractant.
Il est crucial que la zone euro dans son ensemble évite la récession, même dans ce scénario sévère.
Selon Andrew Kenningham, économiste en chef pour l’Europe chez Capital Economics, un élargissement du spread français à 400 points de base est un « scénario défavorable plausible, (…) qui serait comparable aux spreads italiens en 2012 ».
Kenningham a reconnu que, dans ce cas, il y aurait certainement beaucoup de pression sur d’autres économies fortement endettées, dont l’Italie.
« Cependant, contrairement au début des années 2010, la BCE serait bien placée pour soutenir des pays autres que la France à travers son instrument de protection des transports », a-t-il déclaré.
Grâce à cet instrument, la BCE peut acheter des obligations d’État pour contribuer à maîtriser les coûts d’emprunt si le pays remplit certaines conditions.
Kenningham a également déclaré que les risques pour le secteur bancaire et le risque de krach immobilier sont bien inférieurs à ceux des années 2010.
« Les choses pourraient donc aller très mal, mais pas autant que dans les années 2010. »
Selon Oxford Economics, dans son scénario sévère, le rendement des obligations françaises à 10 ans atteindrait 7 % au deuxième trimestre 2027, avec un déficit public en passe de dépasser 6 % du PIB. Le cabinet de conseil prévient que des rendements à de tels niveaux pourraient déclencher une crise de liquidité.
Mais les attentes concernant une intervention de la BCE pour aider la France restent faibles. La présidente de la BCE, Christine Lagarde, a déclaré la semaine dernière que les moyens d’arrêter la flambée des coûts d’emprunt français « doivent d’abord être trouvés en France », à travers des mesures budgétaires destinées à rassurer les investisseurs.
Ce que la France peut faire pour regagner la confiance des investisseurs
Selon Oxford Economics, les mesures nécessaires pour calmer les marchés pourraient inclure une restriction progressive des dépenses sur plusieurs années, accompagnée d’engagements législatifs clairs, notamment sur l’âge de la retraite.
Mais le cabinet prévient que « le gouvernement minoritaire actuel ne sera pas en mesure de s’engager de manière crédible dans une consolidation budgétaire durable pour apaiser les marchés ». Une grande partie de la responsabilité de la mise en œuvre de mesures douloureuses pourrait donc incomber à la prochaine administration.
Dans le même temps, Kenningham a déclaré que les investisseurs s’attendent à ce que le gouvernement adopte un budget qui réduise le déficit de l’année prochaine à environ 5 % du PIB, « donc tout ce qui est inférieur à ce chiffre pourrait conduire à une perte de confiance supplémentaire dans le marché obligataire français ».
A l’approche de l’élection présidentielle du printemps prochain, la leader d’extrême droite Marine Le Pen est en tête des sondages. Dans un entretien au Financial Times la semaine dernière, elle a promis : « des réductions massives des dépenses publiques, tout en relançant l’économie ».
Elle a présenté son « contre-budget » le 6 octobre, visant 140 milliards d’euros d’économies nettes d’ici 2032 par rapport à 2026, un déficit inférieur à 3 % du PIB d’ici 2030 et une règle budgétaire constitutionnelle. Son parti propose de réduire les dépenses administratives et de sécurité sociale, les dépenses liées à l’immigration et la contribution de la France à l’UE.
Mais les économistes remettent en question ces chiffres. Mathieu Plane, directeur adjoint de l’analyse et de la prévision à l’Observatoire français des économies (OFCE), a déclaré au Monde que plus de 80 milliards d’euros des économies proposées étaient discutables, mal définies et difficiles à mettre en œuvre.
Dans le même temps, la France est confrontée au risque d’un cercle vicieux dans lequel des coûts d’emprunt plus élevés obligent à de nouvelles réductions des dépenses ou à des augmentations d’impôts, affaiblissant la croissance et rendant sa dette plus difficile à contrôler.
« La France se dirige vers une crise de la dette depuis de nombreuses années et ce moment se rapproche désormais », a conclu Kenningham.