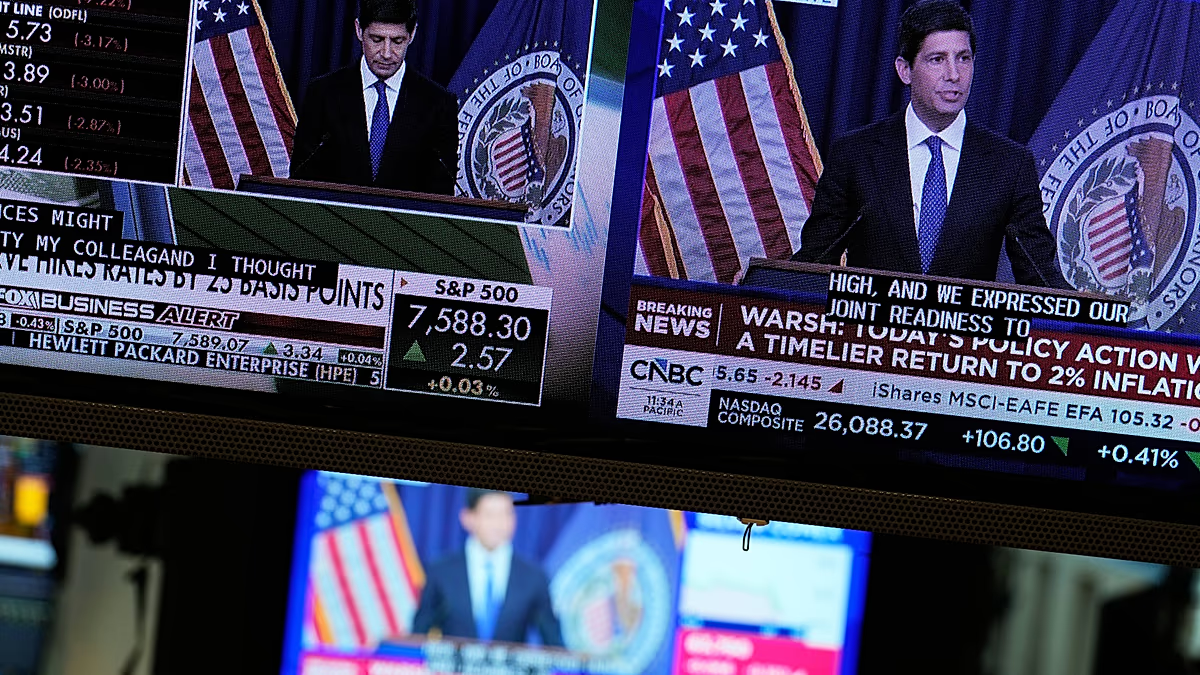
Les marchés boursiers européens ont ouvert en territoire positif jeudi matin, ignorant le déclin de Wall Street après que la Réserve fédérale a relevé ses taux d’intérêt pour la première fois en plus de trois ans et a signalé que de nouvelles hausses étaient probables.
Les investisseurs européens ont accueilli sans problème la hausse des taux de la Réserve fédérale.
L’Euro Stoxx 50 et le Stoxx 600 paneuropéen au sens large se sont échangés en hausse de plus de 0,6% au début de la séance de jeudi.
Le CAC 40 français, le DAX 30 allemand, le FTSE MIB italien, l’IBEX 35 espagnol, l’AEX néerlandais et le CH20 suisse se sont tous négociés entre 0,2 % et 0,7 % de plus que leur clôture de mercredi.
L’indice britannique FTSE 100 est en tête du peloton et a augmenté de plus de 1 %.
Les constructeurs automobiles et industriels sont en tête de l’indice parisien, Renault gagnant plus de 2%, Stellantis 1,6% et Schneider Electric 1,3%. La technologie a pris le chemin inverse, avec Dassault Systèmes en baisse de 2,4 %.
Ce calme fait suite à une séance plus difficile à New York, où le Dow Jones Industrial Average a clôturé en baisse de 1,2% mercredi et le S&P 500 a chuté de 0,4%, tandis que le Nasdaq est resté globalement stable.
Les marchés asiatiques ont été mitigés du jour au lendemain, le Nikkei 225 de Tokyo en hausse de 0,2%, le Kospi de Séoul de 0,9%, tandis que le Hang Seng de Hong Kong a perdu 0,7% et le Shanghai Composite de 0,4%.
Les réactions étaient « à peu près attendues puisque la hausse des taux était également conforme aux attentes du marché », a déclaré Lorraine Tan, directrice de la recherche sur les actions pour l’Asie chez Morningstar, ajoutant que la guerre en Iran est susceptible de maintenir la pression sur l’inflation.
Un dollar américain plus fort et des rendements plus élevés
Les mouvements les plus conséquents ont concerné les devises et les obligations.
Le dollar américain a atteint son plus haut niveau en sept semaines face à un panier de principales devises, porté par la hausse des rendements du Trésor à court terme qui a suivi cette décision.
L’euro s’échangeait autour de 1,146 $, en baisse de 0,5% par rapport à l’ouverture de mercredi.
Un dollar américain plus fort rend les exportations européennes plus compétitives sur les marchés américains, mais il augmente également le coût de tout ce qui est évalué en dollars, y compris le pétrole et le gaz, ce qui alourdit la facture énergétique de l’Europe à un moment difficile.
Sur les marchés obligataires, le rendement du Trésor à deux ans, la maturité la plus sensible aux attentes en matière de taux, a bondi à environ 4,72% contre 4,67% avant la décision, se maintenant proche de ce niveau jeudi.
Le taux à 10 ans s’est situé à près de 5 %, reflétant à la fois le choc énergétique provoqué par la guerre et l’inquiétude croissante des investisseurs concernant la dette du gouvernement américain.
Les traders s’attendent désormais pleinement à une nouvelle hausse des taux d’ici décembre et estiment les chances d’une telle hausse dès octobre à environ 50 %. Goldman Sachs est devenue l’une des premières grandes banques de Wall Street à prévoir des hausses consécutives, revenant sur sa vision précédente selon laquelle la décision de ce mois-ci serait la seule.
L’attention se tourne ensuite vers la Banque d’Angleterre, qui annoncera sa décision plus tard jeudi et devrait maintenir ses taux stables, et vers la Banque du Japon vendredi, où une hausse est attendue.