Du propriétaire de Legoland à Lipton Tea en passant par Aston Martin, les emprunteurs les moins bien notés d’Europe sont confrontés à un mur de refinancement imminent alors que les taux d’intérêt augmentent à nouveau.
Emprunter de l’argent devient de nouveau plus cher.
Pour la plupart des entreprises européennes, cette situation est inconfortable mais gérable. Pour les entreprises déjà lourdement endettées, cela peut devenir un problème bien plus grave.
Certains des noms retenus dans la pression sont étonnamment familiers.
Parmi eux figurent la société derrière Legoland et Madame Tussauds, le propriétaire du thé Lipton, l’un des plus grands gestionnaires immobiliers résidentiels d’Europe et l’empire des télécommunications construit par le milliardaire Patrick Drahi.
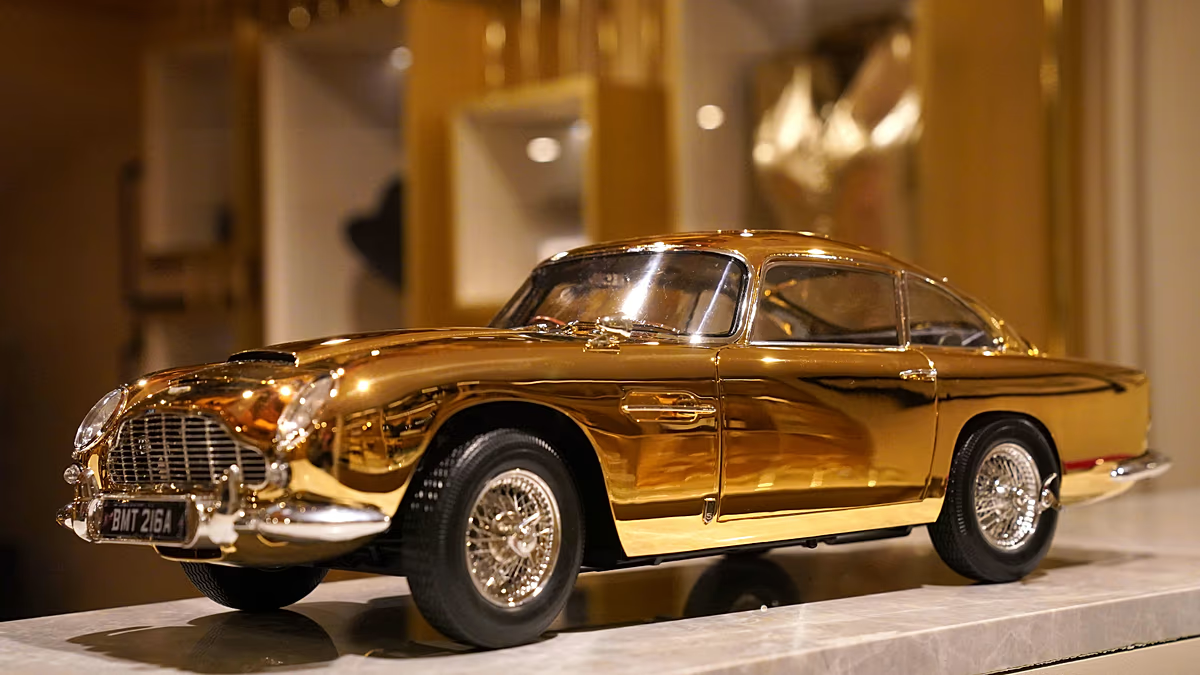
Il y a aussi Aston Martin, le constructeur britannique de la voiture de James Bond.
Beaucoup ont emprunté massivement lorsque les taux d’intérêt étaient proches de zéro.
Tous se situent dans la zone CCC de l’échelle de notation de crédit, ou à proximité de celle-ci, parmi les notes les plus basses avant le défaut.
Aujourd’hui, une partie de cette dette approche de son échéance, au moment même où les coûts d’emprunt augmentent à nouveau.
Et les investisseurs exigent des rendements très élevés pour leur prêter de l’argent.
La BCE a encore relevé ses taux : cela augmente la pression sur les emprunteurs les plus faibles d’Europe
Après avoir réduit ses taux jusqu’en 2025, la Banque centrale européenne a fait marche arrière.
Elle a relevé son taux de dépôt en juin, sa première hausse en près de trois ans, alors que la guerre impliquant l’Iran a fait grimper les prix de l’énergie et l’inflation.
Il a suivi une deuxième augmentation ce mois-ci, portant le taux à 2,5 %.
La Réserve fédérale américaine a fait de même, en relevant son taux directeur dans une fourchette de 3,75 % à 4 % en septembre.
Pour une entreprise en bonne santé, une légère hausse des taux n’a guère d’importance.
Pour une entreprise déjà aux prises avec des dettes, cela peut faire la différence entre obtenir un nouveau prêt et ne pas en obtenir.
« Une hausse plus longue entraîne une lente compression du crédit de mauvaise qualité », a déclaré Torsten Slok, économiste en chef chez Apollo Global Management, dans une note publiée vendredi.
En d’autres termes, plus les taux restent élevés, plus la vie devient difficile pour les emprunteurs les plus faibles.
Slok a ajouté que les hausses de taux « fonctionnent avec un décalage et de manière inégale » : elles mettent du temps à se faire sentir et elles ne touchent pas tout le monde de la même manière.
La crise peut mettre des années à se manifester, car les entreprises ne refinancent pas toutes leurs dettes en même temps.
Mais chaque maturité apporte une autre épreuve.
Un mur de refinancement se profile
S&P Global Ratings a mis en évidence les 10 plus grands emprunteurs notés CCC détenus par des obligations de prêts garantis européens, ou CLO, dans un rapport publié le 31 juillet.
Le nom semble compliqué. La structure ne l’est pas.
Les gestionnaires de CLO achètent essentiellement des centaines de prêts aux entreprises et les regroupent dans des portefeuilles, qui sont ensuite financés par les investisseurs.
S&P a constaté que les CLO européens détenaient fin juin 5,3 milliards d’euros de prêts à des sociétés notées CCC arrivant à échéance en 2028.
Cela représente une forte augmentation par rapport aux 3,5 milliards d’euros de fin 2025.
Six des dix plus gros emprunteurs de la CCC identifiés par S&P font face à des échéances de dette en 2027 ou 2028.
C’est ici que la pression est la plus forte.
Les 10 emprunteurs les plus en difficulté d’Europe
10. Colisée
La société française Colisée exploite des maisons de retraite et de retraite dans plusieurs pays européens.
Il montre ce qui se produit lorsque le fardeau de la dette devient trop lourd.
Un tribunal de Paris a approuvé son plan de restructuration en avril. Les prêteurs ont échangé une partie de leurs prêts contre la propriété de l’entreprise, et la majeure partie de sa dette restante a été repoussée jusqu’en 2031.
S&P a traité l’opération comme un défaut, puis a reclassé Colisée à CCC+ en mai.
C’est pourquoi sa dette senior ne rapportait qu’environ 5 % dans l’instantané de juillet de S&P. La douleur est déjà passée.
9. Groupe de rangement
Le groupe belge Stow fabrique des systèmes de stockage en entrepôt et des équipements logistiques automatisés.
Si un entrepôt de type Amazon a besoin de racks, d’étagères ou de stockage automatisé, Stow opère dans ce monde.
Blackstone est son actionnaire majoritaire.
S&P la note CCC+ avec une perspective stable et les CLO européens détenaient 364 millions d’euros de ses prêts.
Sa prochaine échéance intervient en septembre 2028. Sa dette senior rapportait environ 9% dans les données de juillet de S&P.
8. Merlin Divertissements
Merlin possède certaines des attractions les plus connues d’Europe, notamment les parcs Legoland, Madame Tussauds, les aquariums Sea Life et le London Eye.
Elle est contrôlée par KIRKBI, la société d’investissement de la famille Lego, aux côtés de Blackstone et du fonds de pension canadien Investissements RPC.
Les CLO européens détenaient 583 millions d’euros de ses prêts. L’aperçu de juillet de S&P montrait que sa dette senior rapportait environ 12 à 13 %.
Depuis, les investisseurs sont devenus plus sereins.
Début septembre, Merlin a obtenu un nouveau financement pour faire face à sa dette arrivant à échéance en 2027. Son emprunt obligataire en euros à 4,5 % arrivant à échéance en novembre 2027 est passé d’environ 95 cents pour un euro à environ 98 cents, ce qui implique un rendement d’environ 6 à 7 %.
Le marché obligataire estime que Merlin reste très endetté, mais son risque de refinancement immédiat s’est atténué.
7. Solera
La société américaine Solera fabrique des logiciels utilisés dans toute l’industrie automobile, même si ses prêts sont largement détenus par des fonds européens.
Les assureurs automobiles utilisent sa technologie pour estimer les dommages causés par les accidents, les ateliers de réparation l’utilisent pour gérer les sinistres et les entreprises automobiles utilisent ses plateformes de données.
Vista Equity Partners est propriétaire de la société. S&P note Solera CCC+ et les CLO européens détenaient environ 515 millions d’euros de sa dette.
Sa prochaine échéance majeure est en mars 2028. L’instantané de juillet de S&P montrait que sa dette senior rapportait environ 11 % à 14 %.
6. Éducation AD
AD Education gère des collèges privés et des écoles spécialisées, notamment dans les domaines du design, de la communication et du numérique.
Le groupe français est détenu majoritairement par le fonds de capital-investissement Ardian.
Ses problèmes sont en partie opérationnels. S&P a abaissé la note de la société à CCC+ en mai, la rentabilité étant sous pression.
Les CLO européens détenaient 343 millions d’euros de ses prêts. Sa dette n’arrive à échéance qu’en mai 2031, mais sa dette senior rapportait environ 15 % en juillet.
5. Pharmanovie
Pharmanovia, basée au Royaume-Uni, vend des médicaments établis et spécialisés dans le monde entier.
La société de capital-investissement Triton Partners en est l’actionnaire majoritaire. S&P a ramené l’entreprise à CCC+ en janvier, qualifiant sa structure de capital d’insoutenable.
Les CLO européens détenaient 485 millions d’euros de ses prêts.
Son échéance la plus proche est plus éloignée, en août 2029. Mais les investisseurs ne sont pas détendus : sa dette senior rapportait environ 17% en juillet.
4. Thés et infusions Lipton
Lipton Teas and Infusions possède certaines des marques de thé les plus connues au monde, notamment Lipton, PG Tips, Pukka, T2 et Tazo.
CVC Capital Partners a accepté de racheter l’entreprise à Unilever pour 4,5 milliards d’euros en 2021, et l’accord a été finalisé en 2022.
Il n’y a rien de risqué en soi à vendre du thé. Le risque réside dans la structure de financement.
S&P évalue sa société mère, Cuppa Bidco, CCC+ avec une perspective négative et signale une pression à la baisse « significative ». Les CLO détenaient 330 millions d’euros de ses prêts.
Sa prochaine grande échéance est en juin 2029. En juillet, sa dette senior rapportait plus de 20 %.
3. Éméria
Emeria, basée à Paris, anciennement Foncia Groupe, gère des propriétés résidentielles et des immeubles d’habitation dans toute l’Europe. Elle utilise toujours la marque Foncia en France.
Elle a constitué un bilan fortement endetté sous la direction de ses propriétaires Partners Group et TA Associates.
S&P l’a abaissé à CCC+ en juin, citant un risque de levier et de refinancement constamment élevé, et signale une pression à la baisse « significative ».
Les CLO européens détenaient environ 1,1 milliard d’euros de ses prêts, soit le montant le plus important de la liste. Sa prochaine échéance significative arrive en septembre 2027.
L’instantané de juillet de S&P place le rendement de sa dette senior à environ 17 %.
Le marché obligataire a depuis brossé un tableau encore plus sombre.
Une obligation en euro d’Emeria payant 3,375% et arrivant à échéance en mars 2028 s’échangeait autour de 74 cents pour un euro le 11 septembre. Le 28 septembre, il était tombé à environ 71 cents, ce qui implique un rendement d’environ 29 %.
2. Arxada
Arxada est une entreprise suisse de produits chimiques spécialisés dont le siège est à Bâle.
Ses produits sont utilisés dans des domaines allant des peintures et revêtements à l’hygiène, aux soins personnels et à la protection du bois.
Les sociétés de capital-investissement Bain Capital et Cinven sont propriétaires de l’entreprise.
S&P l’a ramené à CCC avec une perspective négative en juin et signale une pression baissière « élevée ».
Le problème d’Arxada a déjà atteint la table des négociations.
En mai, elle a conclu un accord avec les prêteurs aux termes duquel ses propriétaires injecteraient 200 millions de francs suisses (211,40 millions d’euros) d’argent frais et la majeure partie de sa dette serait prolongée d’environ trois ans, jusqu’en 2031 et 2032. Un tribunal anglais a approuvé le plan le 15 septembre.
Cela fait gagner du temps. Cela ne réduit pas la dette.
Les CLO européens détenaient 748 millions d’euros de ses prêts. Son obligation à 4,75% en dollars, qui arrive désormais à échéance en 2031 au lieu de 2028, était cotée fin septembre à environ 87 cents pour un dollar.
1. Altice International
Altice International fait partie de l’empire des télécommunications lourdement endetté de Patrick Drahi.
Elle contrôle l’opérateur télécoms portugais MEO et le câblodistributeur israélien HOT.
S&P lui attribue une note CCC avec une perspective négative et signale une pression à la baisse « élevée ». Les CLO détiennent 525 millions d’euros de ses prêts, et sa prochaine échéance arrive en février 2027, la plus proche de la liste.
Il présente également les perspectives de reprise les plus faibles du groupe. S&P estime que les prêteurs de premier rang ne récupéreraient qu’environ 35 % en cas de défaut.
En juillet, sa dette senior rapportait déjà plus de 35 %.
Les prix obligataires plus récents sont encore plus frappants.
Une obligation Altice Financing payant 3% et arrivant à échéance en janvier 2028 était cotée autour de 56 cents pour un euro le 28 septembre, soit un rendement supérieur à 60%.
À ces niveaux, les investisseurs ne se demandent plus simplement quel sera le montant des intérêts qu’Altice paiera.
Ils se demandent combien ils pourraient récupérer si la structure du capital devait être modifiée.
Et puis il y a Aston Martin
Parmi les sociétés cotées en bourse, Aston Martin Lagonda Global Holdings offre peut-être l’exemple le plus visible de la réduction de la dette en Europe.
Le constructeur automobile de luxe britannique est à l’origine des DB12, Vanquish et Vantage, et sa marque est célèbre pour être associée à James Bond.
Son activité s’améliore à certains égards.
Le chiffre d’affaires du premier semestre a bondi de 38 % à 629 millions de livres sterling (733 millions d’euros) en 2026.
Mais Aston Martin a tout de même perdu 154,2 millions de livres sterling (179,7 millions d’euros) avant impôts, tandis que la dette nette s’élevait à environ 1,54 milliard de livres sterling.
En juillet, elle a levé 550 millions de livres sterling (641 millions d’euros) de nouvelle dette.
Le prix montre à quel point les nouveaux financements sont devenus coûteux.
Le financement porte intérêt à 6,75 points de pourcentage au-dessus du SONIA, le taux de référence au jour le jour de la livre sterling, et arrive à échéance en 2031.
Parce que ces nouveaux prêteurs ont reçu des créances plus fortes sur les actifs, S&P a par la suite réduit les obligations garanties existantes d’Aston Martin à CCC et a changé la perspective de la société à négative.
Le marché obligataire secondaire semble encore plus dur.
L’obligation d’Aston Martin à 10 % en dollars, à échéance en mars 2029, n’était cotée qu’à environ 57 cents pour un dollar le 28 septembre. Cela implique un rendement actuariel d’environ 37 %.
Le marché obligataire ne montre aucune pitié envers le constructeur automobile de James Bond.
L’Europe ne connaît pas de crise de la dette des entreprises
Il y a une mise en garde importante.
Ces sociétés constituent la queue la plus faible du marché du crédit européen. Ce n’est pas une entreprise européenne typique.
Les obligations notées CCC ne représentent que 4,3 % du marché européen à haut rendement, selon David Fancourt de M&G Investments, écrivant sur le blog Bond Vigilantes de la société en août.
L’indice CCC a offert aux investisseurs 13,06 points de pourcentage de rendement supplémentaire par rapport aux obligations d’État.
La moyenne est tirée à la hausse par un petit groupe d’entreprises déjà en grave difficulté, dont les obligations se négocient sur ce que les prêteurs espèrent récupérer lors d’une restructuration.
Le même schéma apparaît sur l’ensemble du marché. Le prix de l’obligation européenne à haut rendement typique est proche de son niveau le plus élevé depuis cinq ans.
En d’autres termes, les entreprises saines peuvent toujours emprunter à des conditions raisonnables.
À l’autre extrémité, les obligations émises par Emeria, Aston Martin et Altice se négocient désormais à des rendements compris entre environ 30 % et plus de 60 %.
La hausse des taux d’intérêt n’écrase pas uniformément les entreprises européennes.
Ils exposent les entreprises qui ont le plus emprunté lorsque l’argent était bon marché, une échéance de refinancement à la fois.