Le départ anticipé de Christine Lagarde ne retardera pas l’euro numérique, a déclaré un responsable de la Banque centrale européenne lors du Sommet du Web à Lisbonne, citant le projet pilote prévu l’année prochaine et l’engagement de Bruxelles d’adopter la loi d’ici la fin 2026, tout en rejetant les craintes que le projet ne menace la vie privée des citoyens.
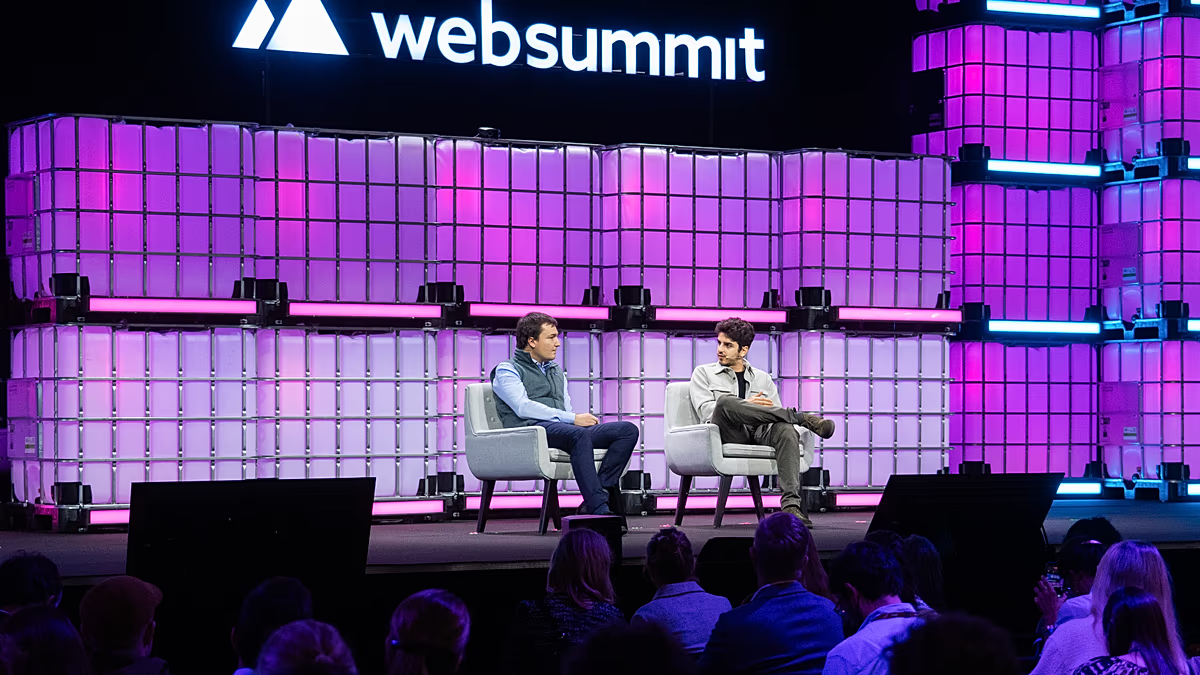
Le départ anticipé de Christine Lagarde de la présidence de la Banque centrale européenne ne retardera pas l’euro numérique, a déclaré mardi un responsable de la BCE lors du Web Summit à Lisbonne, l’une des plus grandes conférences technologiques d’Europe.
Alessandro Giovannini, conseiller du responsable du projet d’euro numérique, a souligné le projet pilote qui débutera l’année prochaine et l’engagement des législateurs européens d’adopter la loi d’ici la fin de l’année.
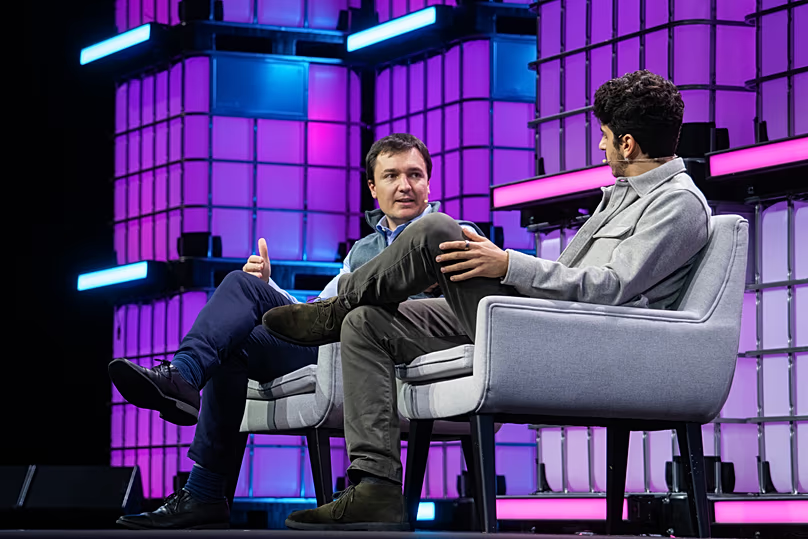
« Je n’ai pas peur qu’un quelconque changement ou quoi que ce soit ait un impact sur cela, car il s’agit d’un projet stratégique », a déclaré Giovannini lors d’un panel modéré par L’Observatoire de l’Europe, qualifiant l’euro numérique de « projet européen » plutôt que celui de la seule BCE.
Lagarde a annoncé le mois dernier qu’elle quitterait ses fonctions le 7 février 2027, soit près de neuf mois plus tôt.
L’Allemande Isabel Schnabel quitte également en janvier le directoire de la BCE, composé de six membres, et le mandat de l’économiste en chef Philip Lane expire en mai.
Comme L’Observatoire de l’Europe l’avait déjà rapporté, l’Espagnol Pablo Hernández de Cos et le Néerlandais Klaas Knot sont actuellement les deux principaux candidats à la succession de Lagarde.
Dernière ligne droite à Bruxelles
En mars, les dirigeants de l’UE ont appelé à ce que les négociations sur la loi sur l’euro numérique soient conclues d’ici la fin de cette année, avant le programme pilote prévu pour 2027.
« C’est l’engagement que nous avons de la part des colégislateurs », a déclaré Giovannini, en parlant du Parlement européen et des gouvernements de l’UE.
Les deux parties mènent depuis juillet des trilogues, des négociations à trois avec la Commission européenne qui constituent la dernière étape du processus législatif européen. Le dernier cycle de négociations a eu lieu jeudi dernier et l’Irlande, qui préside les négociations pour les États membres, viserait un accord le 18 novembre.
La manière dont les frais payés par les commerçants sont calculés, qui fait partie du modèle économique de l’euro numérique, est l’une des questions encore en suspens.
Ceci est significatif, car la BCE vise à être prête pour une première émission en 2029, tandis que les préparatifs techniques progressent indépendamment des discussions en cours à Bruxelles.
En juillet, la BCE a sélectionné 36 banques et sociétés de paiement, dont Deutsche Bank, UniCredit et Stripe, pour un projet pilote de 12 mois commençant au second semestre 2027. Le mois dernier, elle a choisi des fournisseurs de réseaux, dont la société de paiement Nexi et le groupe de télécommunications Telefónica, pour les connecter à sa plateforme.
Les premières transactions pilotes interviendront « dans moins d’un an », a déclaré Giovannini, ajoutant que les entreprises qui construisent le système étaient toutes « des sociétés européennes contrôlées par d’autres sociétés européennes ».
Les banques ne paieront pas pour l’infrastructure partagée, car Giovannini a expliqué qu’elle serait « payée par la BCE » et « offerte gratuitement par la BCE à tout le monde ».
La BCE a estimé que le développement du système coûterait environ 1,3 milliard d’euros avant une première émission, et que le fonctionnement du système coûterait environ 320 millions d’euros par an à partir de 2029, coûts que les banques centrales de la zone euro supporteraient, comme pour les billets de banque.
L’Europe est-elle en retard ?
L’Europe est à la traîne de la Chine, qui pilote son yuan numérique depuis 2019, et les États-Unis ont pris le chemin inverse avec la loi GENIUS, adoptée l’année dernière, qui a laissé le champ aux stablecoins privés, des jetons cryptographiques liés à une monnaie comme le dollar américain.
« Le meilleur moment pour planter un arbre, c’était hier », a reconnu Giovannini, ajoutant que « l’Europe a son temps et nous devons également accepter le rythme législatif qui va avec ».
En fin de compte, ce qui compte, selon lui, c’est « que nous ne perdions pas de temps ».
L’attente jusqu’en 2029 reflète l’ampleur de la tâche, a noté Giovannini, avec plus de 4 000 prestataires de paiement et des millions de commerçants avec lesquels se coordonner.
L’euro numérique vise à réduire la dépendance de l’Europe à l’égard des systèmes de cartes internationaux tels que Visa et Mastercard. Piero Cipollone, membre du directoire de la BCE, a déclaré la semaine dernière que dans 13 pays de la zone euro, les paiements par carte dans les magasins s’effectuent entièrement par le biais d’entreprises non européennes.
Contrairement à la Chine, qui autorise depuis janvier les banques à payer des intérêts sur les portefeuilles numériques en yuans, l’euro numérique ne paiera aucun intérêt.
« Comme vous n’obtenez pas de rendement sur votre billet de banque, vous n’obtiendrez pas de rendement sur l’euro numérique », a déclaré Giovannini, bien que les banques et les sociétés de technologie financière puissent offrir leurs propres récompenses.
Craintes en matière de confidentialité
Les critiques préviennent qu’une monnaie numérique de banque centrale pourrait permettre à l’État de surveiller, voire de contrôler, les dépenses des citoyens, mais Giovannini n’est pas d’accord.
En tendant un billet de 20 euros à travers la scène, il a déclaré que les euros numériques hors ligne, envoyés par écoute téléphonique sans connexion Internet, fonctionneraient comme de l’argent liquide.
« Je mets votre téléphone sur écoute et personne ne saura que je vous ai donné 20 euros », a-t-il expliqué.
Le système vérifierait uniquement que le jeton était authentique, ne laissant « aucune empreinte numérique indiquant que cela vient de moi et vous est parvenu, ou qu’il vient de ma banque ».
Toutefois, ces paiements seront soumis à des limites, négociées par les législateurs, afin de réduire les risques de blanchiment d’argent et de financement du terrorisme.
Pour les paiements en ligne, les banques sauraient qui a payé qui, comme c’est le cas aujourd’hui, mais la BCE ne verrait que des données pseudonymisées.
« La BCE qui se trouve entre les deux ne verra jamais rien », a garanti Giovannini, contrastant avec les systèmes de cartes qui se trouvent aujourd’hui au milieu des voies de paiement.