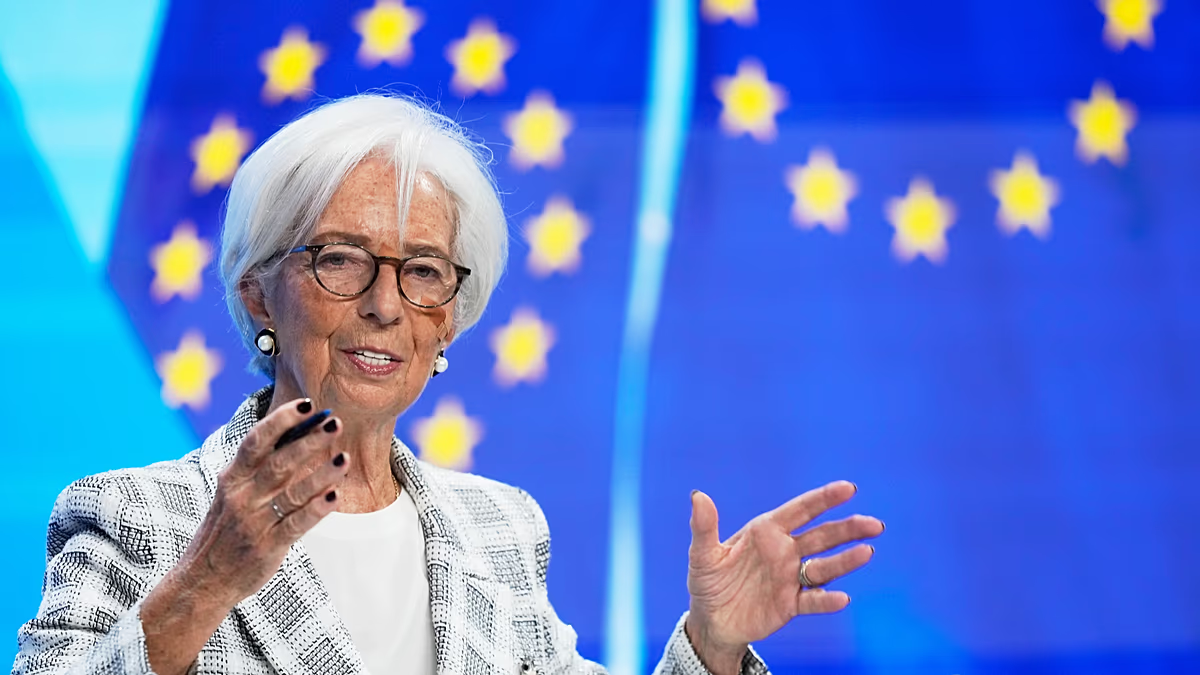
Lagarde dit qu’elle quittera la BCE plus tôt parce qu’elle ne peut plus rester neutre. Elle a également révélé que la BCE avait débattu d’une hausse et fait allusion à une décision en décembre.
Christine Lagarde quitte prématurément la Banque centrale européenne (BCE) car elle ne veut plus garder le silence.
La présidente de la BCE, qui quittera ses fonctions le 7 février 2027, soit environ neuf mois avant la fin de son mandat, a déclaré jeudi que la neutralité attendue des banquiers centraux, qu’elle qualifie de « prix de leur indépendance », n’était plus quelque chose qu’elle pouvait accepter.
« Je ne pense pas pouvoir rester neutre », a-t-elle déclaré aux journalistes à Francfort.
« Je m’intéresse à la vérité, et je constate qu’elle est très souvent endommagée, contredite par de fausses déclarations », a-t-elle ajouté.
Ce n’était pas la seule surprise de l’après-midi.
Quelques instants après que la BCE ait laissé ses taux directeurs inchangés, avec un taux de dépôt à 2,5 %, Lagarde a révélé que les décideurs avaient sérieusement débattu de les augmenter.
La décision de tenir a été unanime, a-t-elle déclaré. Mais son message aux marchés était que la pause pourrait ne durer que jusqu’en décembre.
Pourquoi la BCE a-t-elle failli relever ses taux ?
Deux choses ont changé depuis les dernières prévisions de la BCE en septembre, a expliqué Lagarde.
Le premier est l’énergie.
Les prix de l’essence, du diesel et du gaz n’ont cessé de grimper et les marges de raffinage restent élevées. L’inflation dans la zone euro a atteint 3,8 % en septembre, les prix de l’énergie ayant augmenté de 18,9 % par rapport à l’année précédente.
Le deuxième est le coût des emprunts à long terme.
Lagarde a déclaré que le rendement moyen des obligations d’État à 10 ans dans la zone euro avait augmenté d’environ 35 points de base depuis la date limite des projections de septembre.
Cette hausse est importante car elle accomplit une partie du travail de la banque centrale à sa place. Lorsque les gouvernements et les entreprises paient plus pour emprunter sur dix ans, les prêts hypothécaires et les prêts aux entreprises deviennent également plus chers et les dépenses ralentissent. Les taux hypothécaires ont déjà grimpé à 3,8 % en août contre 3,5 % en juillet, tandis que les banques ont resserré les normes de prêt aux entreprises au troisième trimestre.
« Si l’on combine ces deux facteurs, en fait, le Conseil des gouverneurs a débattu de l’opportunité d’une hausse », a déclaré Lagarde.
Au final, le conseil a jugé qu’il était « suffisamment bien placé à ce stade pour tenir », et qu’une « approche mesurée » restait appropriée.
Une hausse en décembre est-elle désormais envisagée ?
Lagarde a répété la ligne habituelle de la BCE selon laquelle elle décide « réunion par réunion » et ne s’engage à l’avance sur aucune voie.
Mais elle est allée plus loin que d’habitude.
Elle a énuméré les données que la banque recevra avant sa réunion de décembre, depuis deux chiffres supplémentaires de l’inflation jusqu’aux chiffres de la croissance et des salaires du troisième trimestre, et a déclaré que ces chiffres seraient comparés à l’évaluation d’aujourd’hui.
« À moins d’évolutions majeures, la direction à suivre est très claire pour nous tous », a-t-elle déclaré.
Elle a ajouté que l’inflation sous-jacente, qui exclut les éléments volatils tels que l’énergie et l’alimentation, aurait un poids particulier.
Que dit Lagarde à propos de la hausse des rendements obligataires français ?
La France était l’éléphant dans la pièce.
Les coûts d’emprunt du pays à 10 ans ont dépassé les 5 % la semaine dernière pour la première fois depuis 2002, et l’écart avec les rendements du Bund allemand s’est fortement creusé.
Jeudi après-midi, le rendement français à 10 ans s’est détendu à environ 4,88%, en baisse d’environ 3,5 points de base sur la journée. Cela le laisse néanmoins à environ 154 points de base au-dessus de celui de l’Allemagne et d’environ 40 points de base au-dessus de celui de l’Italie, un pays longtemps considéré comme le maillon le plus faible de la zone euro en matière de dette publique.
Pourtant, Lagarde a évité de nommer explicitement la France.
Elle a déclaré que la hausse des rendements à long terme était mondiale, tirée par les anticipations d’inflation, l’évolution attendue des taux d’intérêt et la vague d’obligations émises par les grandes entreprises technologiques empruntant pour construire des centres de données.
Mais elle a clairement indiqué que les pays très endettés sont confrontés à un défi particulier.
Ils doivent prévoir des taux d’intérêt qui « resteront probablement plus élevés pendant un certain temps », a-t-elle déclaré, et maintenir leurs budgets dans le cadre des règles budgétaires européennes.
Lorsqu’on lui a demandé si la BCE surveillait le risque de contagion à d’autres pays, Lagarde a adopté un ton plus ferme.
« Si l’évolution des marchés menace la bonne transmission de notre politique monétaire, notamment par des mouvements de marché injustifiés et désordonnés, nous disposons d’instruments pour y répondre », a-t-elle déclaré.
En d’autres termes, la BCE est prête à intervenir si les turbulences sur les marchés des obligations d’État deviennent suffisamment graves pour empêcher ses décisions en matière de taux d’intérêt d’atteindre les ménages et les entreprises comme prévu.
Lorsqu’une autre journaliste évoque la perspective d’une nouvelle crise de l’euro, elle ne s’engage pas dans la comparaison. « Il y aura évidemment des développements, mais cela ne va pas nous dissuader », a-t-elle déclaré.
La BCE est déjà intervenue en rachetant les obligations des pays en difficulté de la zone euro lors de la crise de la dette qui a débuté en 2010 et à nouveau pendant la pandémie, alors que son instrument de protection des transmissions de 2022 n’a jamais été utilisé.
Oxford Economics ne s’attend pas à ce qu’il soit activé prochainement.
Son scénario de référence prévoit que l’écart franco-allemand approche les 200 points de base d’ici l’élection présidentielle du printemps prochain. Leo Barincou, économiste principal du cabinet de recherche, a déclaré dans une note qu’il y avait « probablement une certaine marge » entre ce scénario « et une véritable crise de la dette ».
Quelle est la prochaine étape ?
Lagarde a déclaré que son mandat aurait de toute façon pris fin en octobre 2027.
Son départ en février, a-t-elle expliqué, lui redonne la liberté de s’exprimer et d’agir sur des questions allant au-delà de la politique monétaire.
Après plus de 20 ans au FMI et à la BCE, a-t-elle ajouté, il y avait des choses qu’elle pensait devoir dire. « Que les gens écoutent ou non, c’est une autre histoire. »
Elle a refusé de dire si elle soutiendrait un candidat à l’élection présidentielle française du printemps prochain, ni quel poste elle occuperait ensuite.
Concernant la succession, elle a insisté sur une « parfaite continuité des activités ».
« L’institution est solide, forte comme un roc », a-t-elle déclaré.
Tout le monde n’est pas aussi détendu quant au timing.
« Le timing pour la BCE est loin d’être idéal », a déclaré Matthew Ryan, responsable de la stratégie de marché chez la société de services financiers Ebury, dans un commentaire par courrier électronique, soulignant une inflation bien supérieure à l’objectif et un écart franco-allemand à son plus large depuis 2011.
Ryan considère l’ancien chef de la banque centrale néerlandaise Klaas Knot et le directeur de la Banque des règlements internationaux Pablo Hernández de Cos comme les favoris.
« La Banque a décidé de laisser tomber pour le moment, mais une hausse d’un quart de point semble de plus en plus probable lors de la réunion de décembre », Joe Nellis, responsable de la recherche économique au sein du cabinet d’expertise comptable et de conseil MHA.
Lagarde présidera deux autres réunions de la BCE, en décembre et février. La première pourrait bien entraîner la hausse dont la banque a débattu cette semaine.
Ce qui se passera ensuite est beaucoup moins clair, car personne ne sait encore qui prendra la relève après son départ.
Jusqu’à ce qu’un nom soit révélé, cette incertitude pèsera également sur les marchés. Les investisseurs « agiront désormais en partie sur les rumeurs concernant la nouvelle direction de la BCE l’année prochaine, parallèlement aux données économiques », a déclaré Claus Vistesen de Pantheon Macroenomics dans une note.