Les prix records du diesel et les marges de raffinage ont fait grimper les majors pétrolières européennes de 40 à 87 % cette année. Voici les dix meilleurs interprètes.
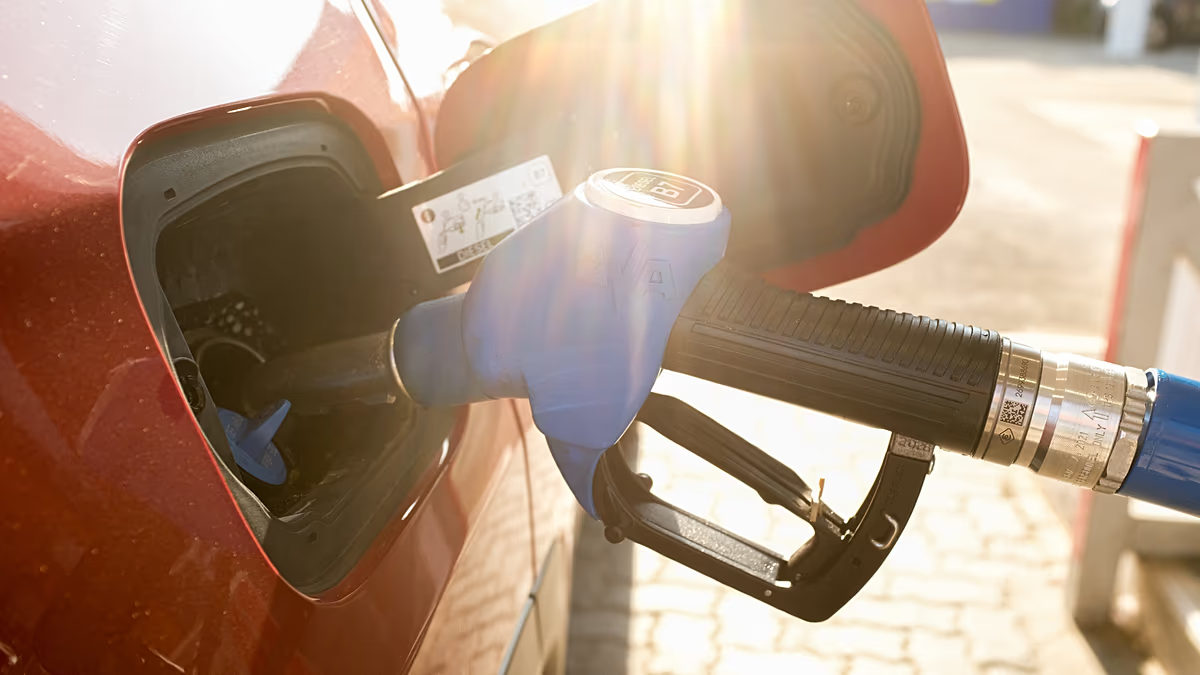
Les automobilistes européens paient des prix records à la pompe, tandis que les investisseurs dans les entreprises qui produisent et raffinent ces carburants connaissent une année remarquable.
La nouvelle crise pétrolière en Europe a entraîné une forte reprise des sociétés pétrolières et gazières de la région, avec des cours boursiers en hausse entre 40 % et près de 90 % depuis janvier.
Les gains les plus importants ne concernent pas uniquement le pétrole brut. L’histoire la plus importante se passe à l’intérieur des raffineries.
Les pénuries de diesel, d’essence et de carburéacteur ont poussé l’écart entre le prix du brut et celui des carburants qui en sont issus, connu sous le nom de crack spread, à des niveaux records.
Cela a transformé une crise d’approvisionnement pour les consommateurs en une manne de profits pour certaines parties de l’industrie énergétique européenne.
Pourquoi le raffinage est soudain devenu si rentable
Les prix du diesel en Europe ont augmenté bien plus rapidement que celui du pétrole brut parce que l’approvisionnement mondial en carburant raffiné a été perturbé dans deux directions.
Le conflit autour de l’Iran et du détroit d’Ormuz a réduit les exportations de diesel et de carburéacteur des raffineries du Golfe.
La Russie, quant à elle, a interdit les exportations de diesel cet été après les attaques de drones ukrainiens contre ses raffineries, resserrant ainsi un marché mondial dont dépend l’Europe.
Le spread européen du crack diesel a presque doublé depuis novembre 2025, où il s’élevait à environ 46 dollars (40 euros) le baril, selon l’agence de tarification OPIS.
La Banque centrale européenne l’a remarqué.
S’exprimant après que la BCE a relevé ses taux d’intérêt le 10 septembre, la présidente Christine Lagarde a déclaré qu’il y a six mois peu de gens connaissaient les marges de raffinage, mais que maintenant « nous savons tous de quoi il s’agit ».
Évoquant le diesel, elle l’a qualifié de « encore un autre goulot d’étranglement ».
La BCE a déclaré que l’inflation de l’énergie avait atteint 14,3% en août contre 10,3% en juillet, en partie à cause de marges de raffinage plus élevées sur les carburants liquides.
Les experts de la BCE estiment que la marge sur le diesel représente désormais environ 41 cents sur chaque litre vendu, soit près d’un cinquième du prix à la pompe.
Ce contexte explique pourquoi les valeurs énergétiques européennes sont devenues parmi les plus performantes du marché cette année.
Les 10 actions pétrolières les plus performantes d’Europe en 2026
L’Observatoire de l’Europe a passé en revue les sociétés pétrolières et gazières européennes dont la capitalisation boursière est d’au moins 10 milliards d’euros.
Voici les dix plus gros gagnants en 2026, sur la base des données de marché jusqu’au 23 septembre.
10. TotalEnergies : +40,58%
TotalEnergies gagne cette année 40,6%, ce qui en fait la dixième meilleure performance du groupe.
Le géant français de l’énergie a réalisé un bénéfice net ajusté de 6 milliards de dollars (5,3 milliards d’euros) au deuxième trimestre, contre 3,6 milliards de dollars un an plus tôt. Le flux de trésorerie opérationnel a atteint 9,8 milliards de dollars (8,6 milliards d’euros) et la société a augmenté son acompte sur dividende de 5,9 % à 0,90 € par action.
Sa marge de raffinage européenne est passée de 4,7 dollars le baril à 13,5 dollars.
TotalEnergies publie ses résultats du troisième trimestre le 29 octobre. Les analystes tablent sur un chiffre d’affaires de 54,2 milliards de dollars (47,5 milliards d’euros), en hausse de 24 % sur l’année, et un bénéfice par action ajusté de 3,14 dollars, en hausse de 77 %.
9. Eni SpA : +44,9%
Eni a augmenté de 44,9% depuis janvier, ce qui la place au neuvième rang du classement.
Le groupe énergétique italien a plus que doublé son bénéfice net ajusté à 2,33 milliards d’euros et a porté ses rachats d’actions à 3,4 milliards d’euros. Ses volumes de raffinage hors d’Italie ont chuté de 35 % après la fermeture d’Ormuz.
Les résultats sont attendus le 23 octobre, alors que les analystes tablent sur un chiffre d’affaires de 27,6 milliards d’euros, en hausse de 37% sur l’année, et un bénéfice par action de 0,79 €, en hausse de 92%.
8. OMV : +48,67%
L’action OMV est en hausse de 48,7% cette année, plaçant le groupe autrichien au huitième rang.
La société a publié un résultat opérationnel net, hors gains de stocks et éléments exceptionnels, de 1,71 milliard d’euros au deuxième trimestre, porté par une contribution beaucoup plus forte de la production pétrolière et gazière.
Ses raffineries européennes fonctionnaient à 90 % de leur capacité, contre 83 % un an plus tôt, même si des mesures réglementaires temporaires, notamment en Roumanie et en Autriche, ont limité les gains.
OMV rapporte le 29 octobre. Les analystes tablent sur un chiffre d’affaires de 7,7 milliards d’euros, en hausse de 23%, et un bénéfice par action de 2,77 euros, en hausse de 49%.
7. Galp : +49,28%
Galp a grimpé de 49,3 % en 2026, suffisamment pour la septième place.
Le groupe portugais a augmenté son résultat net ajusté de 45% à 540 millions d’euros, sa marge de raffinage ayant presque triplé à 16,8 dollars le baril. La production a augmenté de 12 %, portée par son champ de Bacalhau au Brésil.
Les résultats sont attendus le 26 octobre, les analystes tablant sur un chiffre d’affaires de 6,7 milliards d’euros, en hausse de 31 %, et un bénéfice par action de 0,69 €, en hausse de 92 %.
6. Romgaz : +53,55%
Romgaz a gagné 53,6% cette année, ce qui en fait la sixième meilleure performance, malgré une situation bénéficiaire beaucoup moins simple. L’entreprise publique roumaine vend du gaz naturel à des prix réglementés et ne raffine pas le carburant.
Le chiffre d’affaires du premier semestre a chuté de 8,6% à 3,88 milliards de RON (735 millions d’euros), tandis que le bénéfice net a augmenté de 3,4% à 1,74 milliards de RON (330 millions d’euros). Les actions ont chuté de près de 23 % au cours du mois dernier.
Romgaz rapporte le 13 novembre.
5. Orlen : +55,59%
Orlen a progressé de 55,6 % cette année, se classant cinquième du groupe.
Le raffineur polonais contrôlé par l’État a généré un chiffre d’affaires de 76,5 milliards de PLN (17,5 milliards d’euros) au deuxième trimestre et un bénéfice net de 7,68 milliards de PLN (1,75 milliards d’euros), soit plus de cinq fois le chiffre de l’année dernière. Les bénéfices records de ses stations-service à l’étranger ont aidé.
Elle a avancé ses résultats au 5 novembre, date à laquelle les analystes tablent sur un chiffre d’affaires de 63,4 milliards de PLN (14,5 milliards d’euros), en hausse de 4 %, et un bénéfice par action de 5,52 PLN (1,26 €), soit près de trois fois celui de l’année dernière.
4. Vår Energi : +56,18 %
Vår Energi a gagné 56,2% en 2026, soit la quatrième meilleure performance du groupe.
Contrairement aux grands noms du raffinage, la reprise du groupe norvégien est directement liée à la production pétrolière et gazière.
La production du deuxième trimestre a augmenté de 31 % par rapport à l’année précédente, pour atteindre 376 000 barils d’équivalent pétrole par jour. Il a généré 2,1 milliards de dollars (1,84 milliard d’euros) de flux de trésorerie opérationnel après impôts et a réduit la dette nette à 3,4 milliards de dollars (2,98 milliards d’euros).
En juillet, Vår Energi a accepté de s’associer à BlueNord, créant ainsi ce que les sociétés décrivent comme le plus grand producteur indépendant de pétrole et de gaz d’Europe.
Les résultats sont attendus le 21 octobre. Les analystes s’attendent à un chiffre d’affaires d’environ 30,6 milliards NOK (2,83 milliards €), en hausse de 43 %, et à un bénéfice par action de 1,48 NOK (0,14 €), soit près de trois fois le niveau d’un an plus tôt.
3. Équinor : +67,89%
Equinor a augmenté de 67,9% cette année, plaçant le géant norvégien en troisième position.
Le groupe soutenu par l’État a déclaré un résultat opérationnel ajusté de 11,48 milliards de dollars (10,07 milliards d’euros) au deuxième trimestre. Le bénéfice ajusté s’est élevé à 1,33 $ (1,17 €) par action et la production a augmenté de 3 %.
Equinor bénéficie de l’attention renouvelée de l’Europe sur la sécurité énergétique, la Norvège restant le principal fournisseur de gazoduc du continent et une source majeure de brut.
Les analystes s’attendent à un chiffre d’affaires de 33,2 milliards de dollars (29,1 milliards d’euros), en hausse de 27 %, et à un bénéfice par action ajusté de 1,36 $, soit près de quatre fois celui de 0,37 $ de l’année dernière.
Les analystes s’attendent à une croissance des revenus de près de 20 % cette année, avant de chuter d’environ 9 % en 2027.
2. Nesté : +76,35 %
Neste a bondi de 76,4 % cette année, juste derrière Repsol.
Le groupe finlandais montre exactement pourquoi les marges de raffinage sont importantes.
L’EBITDA comparable, mesure du bénéfice d’exploitation avant amortissements et éléments exceptionnels, a atteint un record de 1,20 milliard d’euros au deuxième trimestre, contre 341 millions d’euros un an plus tôt.
Son activité produits pétroliers a plus que doublé sa contribution à 334 millions d’euros, que l’entreprise attribue principalement à des marges exceptionnellement larges sur le diesel et le carburéacteur.
Le bénéfice par action a bondi à 1,00 € après une perte de cinq cents un an plus tôt.
Neste fabrique également du diesel renouvelable et du carburant d’aviation durable, ce qui en fait l’un des gagnants les plus évidents face à la rareté du carburant conventionnel et à la demande d’alternatives.
Les résultats sont attendus le 29 octobre. Les analystes tablent sur un chiffre d’affaires de 5,1 milliards d’euros, en hausse de 12%, et un bénéfice par action de 0,81 euro, soit près de six fois le niveau d’un an plus tôt.
1. Repsol : +87,19%
Repsol a gagné 87,2% cette année, la meilleure performance parmi les grandes valeurs énergétiques européennes.
Son résultat net ajusté atteint 2,71 milliards d’euros au premier semestre. Sa division industrielle, qui comprend le raffinage, en a généré à elle seule 1,68 milliards d’euros, contre seulement 235 millions d’euros un an plus tôt.
Repsol rapporte le 29 octobre. Les analystes s’attendent à un bénéfice par action de 2,06 €, soit environ trois fois celui de 0,68 € de l’année dernière.
Les revenus devraient augmenter de plus de 31 % en 2026. Mais les analystes prévoient une baisse de près de 17 % l’année prochaine, soit la baisse la plus forte attendue parmi les dix entreprises.