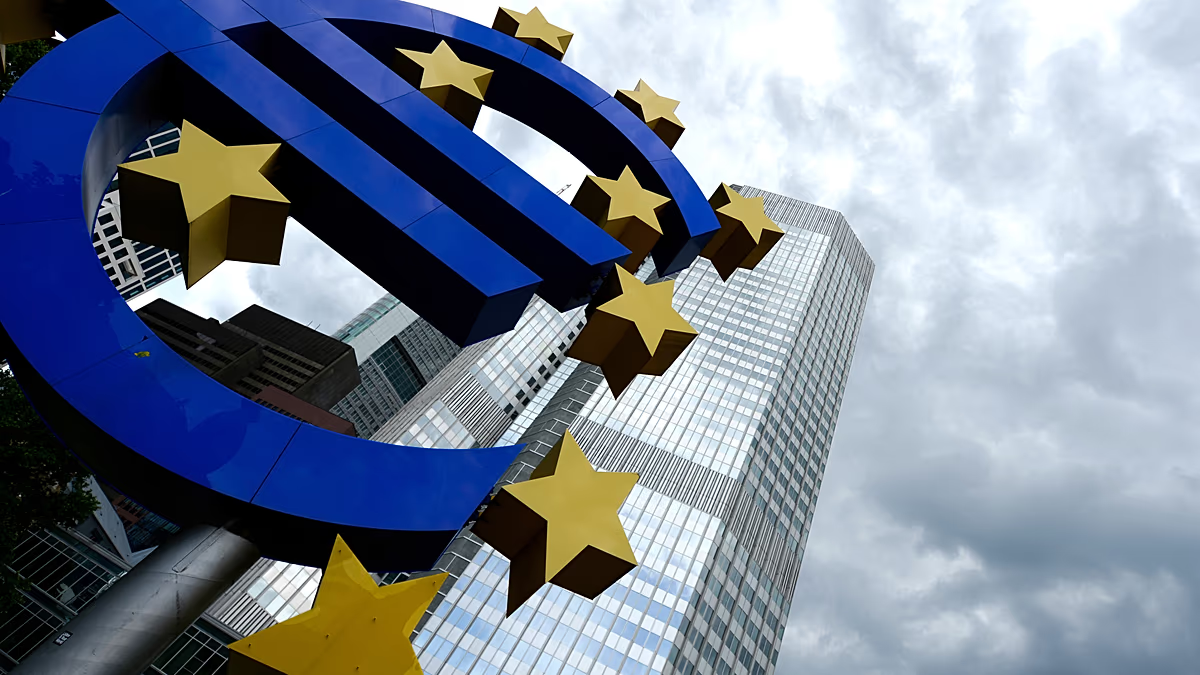
La Banque centrale européenne a relevé ses taux d’intérêt d’un quart de point, portant son taux de dépôt à 2,5 %, alors que le choc énergétique provoqué par la guerre en Iran pousse l’inflation dans la zone euro à la hausse et oblige à une deuxième hausse en trois mois.
Francfort s’est encore resserré.
Le conseil des gouverneurs de la Banque centrale européenne a relevé jeudi le taux de la facilité de dépôt de 2,25 % à 2,5 %. Il s’agit de la deuxième hausse depuis le 11 juin, date à laquelle la BCE a agi pour la première fois en trois ans.
La BCE définit la politique monétaire de la zone euro à travers trois taux d’intérêt directeurs, le taux de la facilité de dépôt servant de principale référence politique.
Le taux principal de refinancement a été porté à 2,65% et la facilité de prêt marginal à 2,9%.
Dans son communiqué, la banque centrale a noté que « le conflit au Moyen-Orient continue de générer des pressions inflationnistes, et l’inflation devrait rester bien au-dessus de l’objectif pendant une période prolongée », tout en assurant qu' »avec la décision d’aujourd’hui, le Conseil des gouverneurs reste bien placé pour faire face à l’incertitude provoquée par le conflit ».
Les projections des services de la BCE continuent d’estimer que l’inflation globale sera en moyenne de 3 % cette année. Toutefois, il a révisé à la hausse les attentes pour 2027 et 2028, à respectivement 2,5 % et 2,1 % par rapport à juin.
Un problème énergétique, pas un problème de demande
Cette décision fait suite à un taux d’inflation de 3,3 % en août, contre 2,9 % en juillet et le plus élevé depuis septembre 2023.
Les coûts de l’énergie ont fait presque tout le travail, l’inflation énergétique étant passée de 10,3% à 14,3%, les combats autour du détroit d’Ormuz limitant l’approvisionnement en brut. Le problème persiste alors que le brut Brent a de nouveau dépassé les 100 dollars le baril mercredi en raison de nouveaux échanges de tirs entre les États-Unis et l’Iran.
En dessous, l’image est plus calme.
L’inflation sous-jacente, qui exclut l’énergie, l’alimentation, l’alcool et le tabac, est en fait tombée à 2,4% contre 2,5% en août, tandis que l’inflation des services, la composante la plus sensible aux salaires, est tombée à 3% contre 3,3%. Il y a encore peu de signes indiquant que l’énergie coûteuse se propage au reste de l’économie.
Cette distinction a été au cœur de la réflexion de la BCE.
Dans un article publié plus tôt ce mois-ci, ses économistes ont découvert que des facteurs défavorables en matière d’approvisionnement énergétique étaient responsables d’environ 90 % de la hausse de l’inflation énergétique entre janvier et mai de cette année.
« Cette fois, le choc de l’offre d’énergie domine, tandis que la demande et les mesures de relance publiques jouent un rôle mineur », écrivent les économistes, en le comparant à la poussée de 2021-2022 qui a suscité une réponse beaucoup plus agressive.
Un taux unique pour des économies très différentes
L’inflation moyenne de la zone euro cache un large écart.
L’inflation en août s’est élevée à 4,5 % en Espagne, 2,9 % en Allemagne et 2,7 % en France, trois économies confrontées au même choc énergétique avec des conséquences nettement différentes.
La croissance complique encore les choses.
Le bloc a mieux résisté que prévu, mais sa résilience n’est pas synonyme de surchauffe, et même à 2,5 %, le taux de dépôt reste dans la fourchette considérée comme neutre par la BCE. Aller plus loin signifierait décider que la politique doit activement freiner l’économie.
Christine Lagarde avait annoncé cette décision en juillet, lorsque le conseil avait maintenu les taux mais avait demandé au personnel de modéliser des scénarios pétroliers et gaziers avant septembre.
« La charge de la preuve repose sur les données », a alors déclaré Lagarde, ajoutant que « le plein impact inflationniste du choc énergétique ne s’est pas encore manifesté ».
La décision de jeudi s’accompagne de nouvelles projections du personnel, même si leur date limite tombe environ deux semaines avant la réunion, ce qui signifie que ni la dernière hausse du pétrole ni la hausse des rendements des obligations d’État européennes à leurs plus hauts depuis 15 ans ne seront prises en compte.
L’attention se tourne désormais vers les pairs de Francfort.
La Réserve fédérale fera son annonce le 16 septembre et la Banque du Japon le 18, et toutes deux devraient envisager leurs propres hausses.
Dans le même temps, la Banque d’Angleterre prendra sa décision le 17 septembre et devrait maintenir ses taux, car elle maintient actuellement un indice de référence beaucoup plus élevé que les autres, à 3,75 %.